Les tracteurs agricoles anciens suscitent un engouement croissant auprès des passionnés de mécanique et de patrimoine rural. Qu’il s’agisse d’un engin restauré avec soin ou d’une machine conservée dans son jus d’origine, ces véhicules nécessitent une couverture assurantielle adaptée, notamment lorsqu’ils circulent sur la route. Comprendre les spécificités de cette assurance est essentiel pour rouler en toute légalité et protéger efficacement son matériel.
Ce qu’il faut retenir
- La qualification de tracteur de collection dépend de critères précis d’ancienneté, de conservation et d’usage, ce qui influence directement les conditions d’assurance.
- La souscription d’une assurance responsabilité civile est une obligation légale minimale pour tout tracteur circulant sur la voie publique afin de couvrir les dommages causés aux tiers.
- Des garanties complémentaires telles que le vol, l’incendie, le bris de machine ou la protection juridique sont vivement recommandées pour sécuriser la valeur patrimoniale de ces engins.
- Le conducteur doit impérativement respecter les règles du code de la route, notamment concernant la signalisation, les équipements de sécurité et la conformité des remorques attelées.
- Il est nécessaire de solliciter plusieurs devis et de déclarer précisément la valeur d’expertise du tracteur pour obtenir un contrat adapté aux risques spécifiques du monde agricole.
- L’assureur doit être informé de toute modification technique ou de tout usage particulier, comme la participation à des défilés, pour garantir une indemnisation efficace en cas de sinistre.
Les spécificités du contrat pour un tracteur de collection
Les critères de qualification d’un véhicule de collection
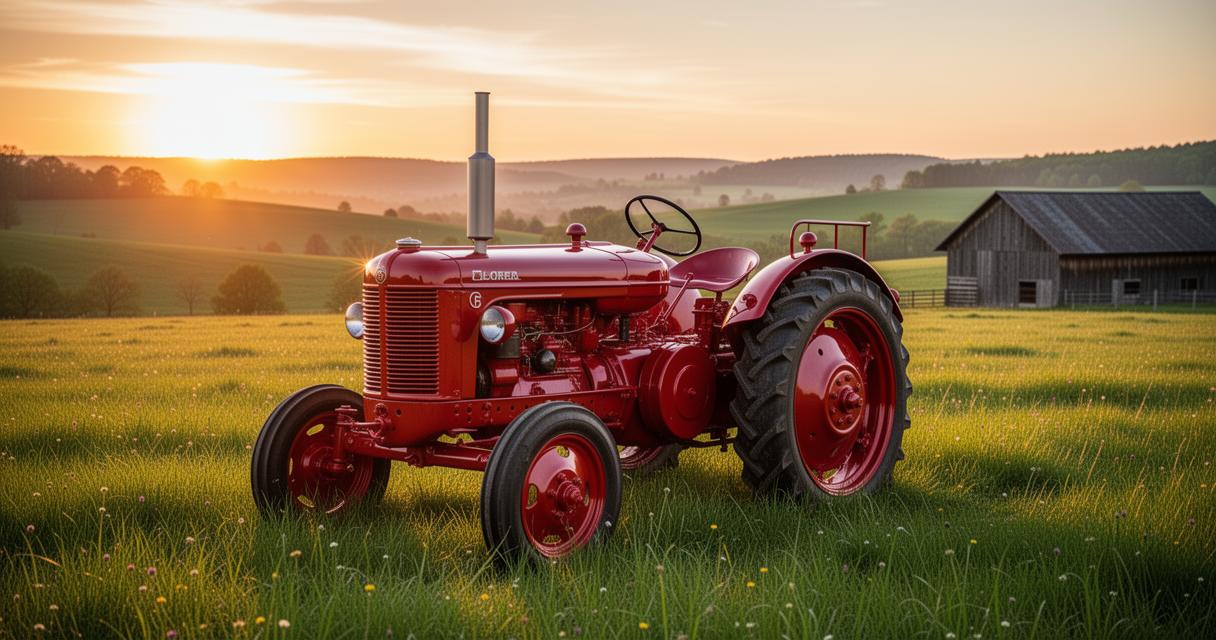
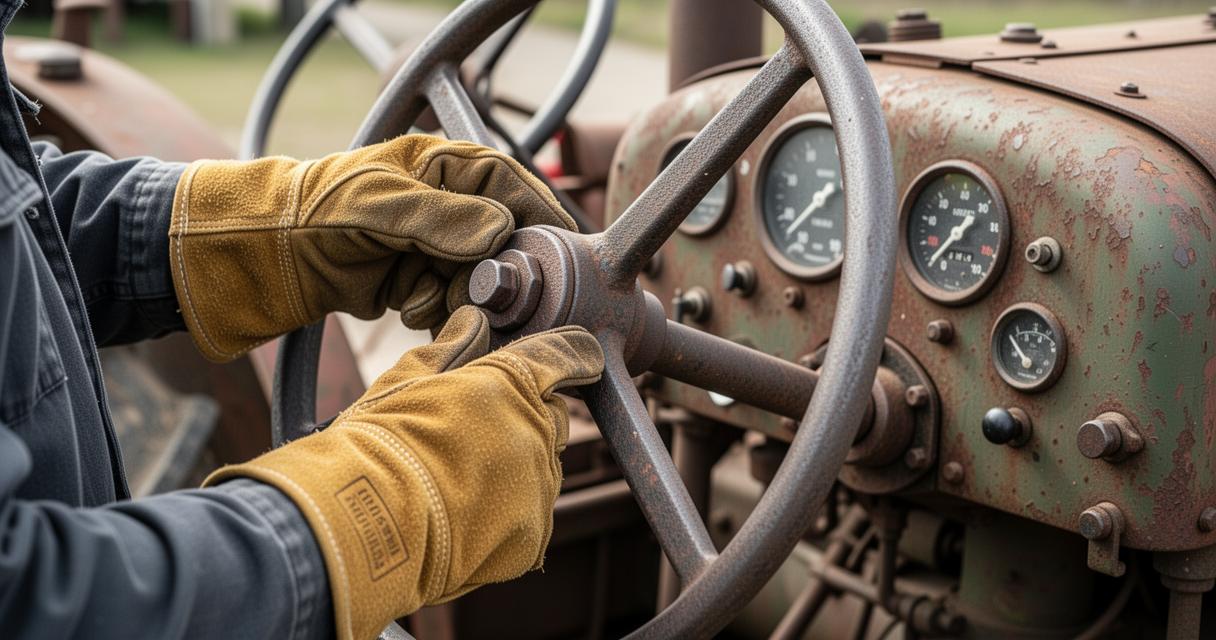
Tous les tracteurs agricoles anciens ne sont pas automatiquement reconnus comme véhicules de collection. La qualification repose sur plusieurs critères liés à l’ancienneté, à l’état de conservation et à l’usage envisagé. Un engin qui a traversé les décennies sans modification majeure présente un profil particulièrement favorable à cette reconnaissance. En France, cette catégorie bénéficie d’un régime spécifique qui influe directement sur le type de contrat d’assurance proposé par les compagnies. La mascotte d’une ferme d’antan, remisée puis ressortie pour les comices agricoles ou les défilés, entre souvent dans ce cadre à condition de respecter certaines conditions d’usage. Il convient donc de vérifier auprès de son assureur la définition retenue pour les véhicules agricoles anciens, car elle conditionne l’ensemble des garanties accessibles.
Les garanties adaptées à l’usage sur la route
Dès lors qu’un tracteur agricole emprunte la voie publique, même ponctuellement, la souscription d’une assurance responsabilité civile devient une obligation légale. Cette garantie fondamentale couvre les dommages causés à des tiers en cas d’accident, qu’il s’agisse de dégâts matériels ou corporels. Mais un contrat bien construit ne s’arrête pas là. Des garanties complémentaires permettent de renforcer significativement la protection : la garantie vol et incendie, la garantie dommages aux tiers, ou encore la garantie bris de machine qui prend en charge la casse accidentelle du matériel. La protection juridique constitue également une option précieuse pour faire face aux litiges qui peuvent surgir à la suite d’un incident sur la route. Pour les conducteurs qui utilisent leur tracteur lors de manifestations ou de fêtes agricoles, une extension de garantie spécifique peut s’avérer nécessaire, l’assureur devant en être informé au préalable.
Les démarches pour souscrire la bonne assurance auto et agricole
L’analyse du code de la route et des obligations pour le conducteur
Le code de la route impose des règles précises à tout conducteur circulant avec un engin agricole sur la voie publique. La vitesse maximale autorisée, les équipements obligatoires et la signalisation particulière sont autant d’éléments à maîtriser avant de prendre la route. Le conducteur doit également s’assurer que son véhicule est en conformité avec la réglementation en vigueur, ce qui passe par une vérification technique régulière. Lorsqu’une remorque est attelée au tracteur, elle doit faire l’objet d’une assurance distincte ou être intégrée au contrat principal. Il est impératif de signaler à l’assureur toute modification apportée à la remorque, comme l’ajout d’une rallonge qui modifie le poids ou la stabilité de l’ensemble : une omission de ce type peut entraîner un refus d’indemnisation en cas de sinistre. Lors du transport de passagers, le respect du nombre de places autorisées est une obligation absolue.
La demande de devis pour évaluer les options du contrat
Avant de souscrire, il est vivement recommandé de solliciter plusieurs devis auprès de différentes compagnies spécialisées dans les assurances agricoles ou les véhicules de collection. Cette démarche comparative permet de cerner les niveaux de couverture proposés et d’identifier les différences tarifaires et contractuelles. Certains assureurs proposent des formules spécifiques pour les engins agricoles anciens, intégrant à la fois les garanties classiques de l’assurance auto et des options propres au monde agricole. La valeur d’expertise du tracteur, notamment pour les modèles rares ou restaurés, doit être précisément déclarée afin d’éviter toute mauvaise surprise lors d’un éventuel sinistre. Un devis bien construit doit mentionner clairement les franchises applicables, les plafonds d’indemnisation et les exclusions de garantie.
Protéger son engin après l’achat et sécuriser son trajet
Les modalités de couverture face aux dommages et aux tiers
Après l’achat d’un tracteur agricole ancien, la mise en place d’une assurance adaptée doit intervenir sans délai. La couverture dommages aux tiers constitue le socle minimal légal, mais elle peut se révéler insuffisante face à certains sinistres. La garantie vol et incendie prend toute son importance pour des engins dont la valeur patrimoniale peut être considérable. L’assurance matériel agricole peut également englober la protection contre les risques liés au stockage ou au remisage, notamment pendant les longues périodes d’inactivité hivernale. Pour les passionnés qui participent à des rassemblements ou des défilés, il est essentiel de vérifier que le contrat couvre bien ces utilisations particulières, qui sortent du cadre agricole habituel. En cas de sinistre, la rapidité et la clarté des procédures d’indemnisation dépendent en grande partie de la qualité des informations transmises à l’assureur lors de la souscription.
La prévention des risques lors de la circulation des tracteurs
La prévention reste le meilleur allié du propriétaire de tracteurs anciens. Une vérification régulière des équipements de sécurité, des éclairages et de la signalisation permet de réduire considérablement les risques d’accident sur la route. Les engins agricoles, en raison de leur gabarit et de leur faible vitesse, représentent une contrainte particulière en circulation mixte, surtout sur les routes départementales fréquentées. Il convient d’adapter sa conduite aux conditions météorologiques et à l’état de la chaussée, en particulier lors des périodes de fêtes ou de manifestations où ces véhicules sortent plus fréquemment. La responsabilité civile agricole couvre les dommages accidentellement causés à d’autres usagers, mais elle ne dispense pas le conducteur de son obligation de prudence et de maîtrise de l’engin. Enfin, informer régulièrement son assureur de tout changement dans l’utilisation du véhicule, qu’il s’agisse d’une modification technique ou d’un nouvel usage, est une pratique indispensable pour maintenir une couverture optimale et éviter tout litige lors d’une demande d’indemnisation.